علي أيمن
وجدت استراتيجية تبدو مربحة على الشارت: تقاطع متوسطين متحركين، أو اختراق لمستوى مقاومة، أو ارتداد من مؤشر RSI. لكن السؤال الحقيقي ليس “هل تبدو ناجحة؟”، بل: هل كانت ستربح فعلًا لو طبقتها بانضباط على كل الصفقات، بعد خصم العمولات والانزلاق السعري؟
هنا يأتي دور الاختبار الرجعي Backtesting، الأداة التي يستخدمها المتداولون المحترفون والصناديق الكمية لفرز الأفكار قبل أن تكلّفهم مالًا حقيقيًا. في هذا الدليل نشرح ما هو الاختبار الرجعي Backtesting، وكيف يعمل، ونأخذك في 8 خطوات عملية لاختبار أي استراتيجية، مع مثال محسوب يدويًا، وأهم المقاييس لقراءة النتائج، والأخطاء التي تجعل نتائج ممتازة على الورق تنهار في السوق الحقيقي.
ما هو الاختبار الرجعي Backtesting؟
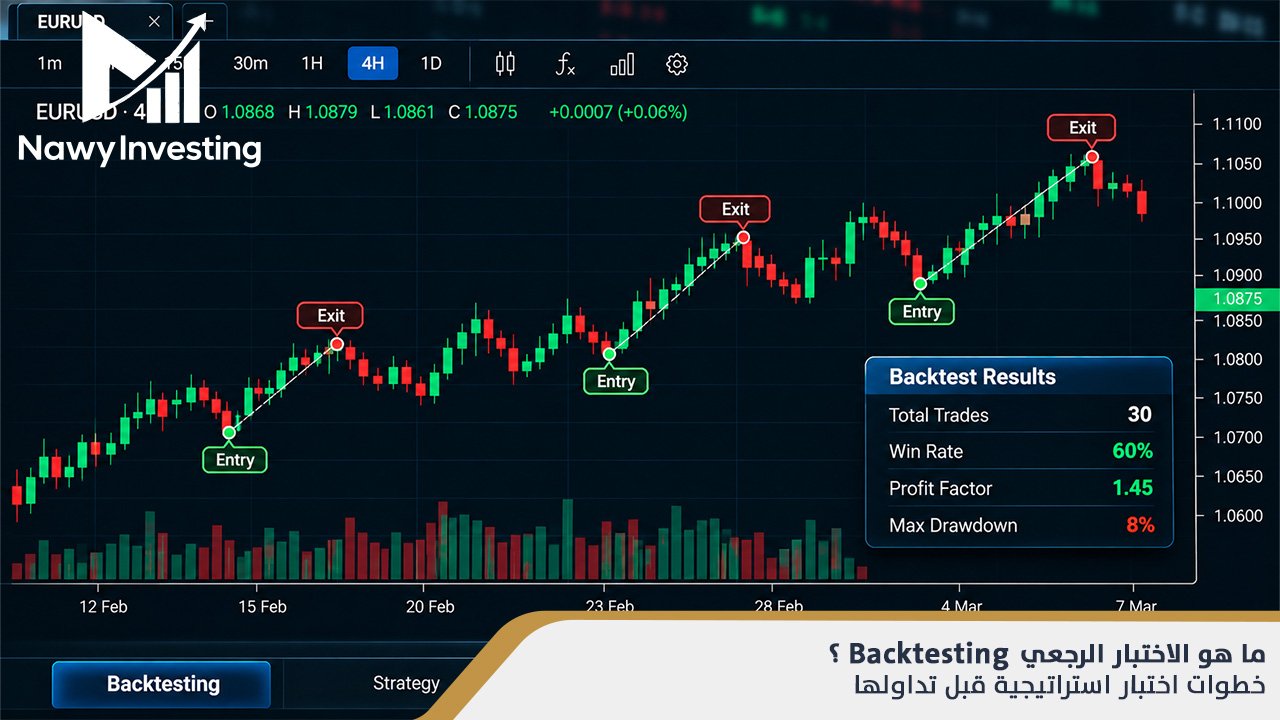
الاختبار الرجعي (Backtesting) هو تطبيق قواعد استراتيجية تداول محددة على بيانات سوق تاريخية، لمعرفة كيف كان أداؤها سيكون لو طُبّقت في الماضي، وقياس ربحيتها ومخاطرها قبل المخاطرة بأموال حقيقية.
يُعرف أيضًا بأسماء أخرى في أوساط المتداولين، منها: الباك تيست، والباكتست، والاختبار الخلفي، واختبار الاستراتيجيات الرجعي. وكلها تشير إلى الفكرة نفسها: محاكاة الماضي لفحص منطق الاستراتيجية.
كيف يعمل الاختبار الرجعي؟
يعيد الاختبار الرجعي تشغيل السوق شمعة بشمعة، ويطبّق قواعدك في كل لحظة كأنك تتداول فعلًا، ثم يسجّل كل صفقة كانت ستُفتح أو تُغلق. ويمر بهذا المسار:
- قواعد مكتوبة: شروط دخول وخروج ووقف خسارة وحجم مركز لا تحتمل الاجتهاد.
- بيانات تاريخية: أسعار الافتتاح والأعلى والأدنى والإغلاق (OHLC) وأحجام التداول لفترة كافية.
- محاكاة: تطبيق القواعد على البيانات بالترتيب الزمني، دون النظر إلى ما بعد الشمعة الحالية.
- سجل الصفقات (Trade Log): قائمة بكل صفقة، وسعر دخولها وخروجها، وربحها أو خسارتها.
- منحنى رأس المال (Equity Curve): رسم يوضح تطور رصيد الحساب صفقة بعد صفقة.
- قرار: اعتماد الاستراتيجية أو تعديلها أو رفضها بناءً على المقاييس.
لماذا يعد الباك تيست خطوة لا غنى عنها قبل التداول؟
أغلب المتداولين يخسرون لأنهم يتداولون أفكارًا لم تُختبر. والباك تيست يغيّر ذلك بخمس طرق:
- كشف الميزة الإحصائية (Edge): يوضح ما إذا كان للاستراتيجية أفضلية حقيقية بعد مئات الصفقات، أم أن نجاحها كان صدفة في صفقات قليلة.
- تقدير المخاطر قبل وقوعها: تعرف مسبقًا أقصى تراجع مرّت به الاستراتيجية وأطول سلسلة خسائر متتالية، فلا تفاجئك في الحساب الحقيقي.
- تحديد حجم المركز المناسب: إذا كان أقصى تراجع تاريخي 25%، يمكنك تقليص حجم صفقاتك حتى يصبح التراجع المتوقع في حدود ما تتحمله.
- إزالة القرار العاطفي: حين تعرف أن الخسائر المتتالية جزء طبيعي من الاستراتيجية، تقل رغبتك في التخلي عنها عند أول خسارة.
- توفير المال والوقت: تستبعد في ساعات أفكارًا كانت ستستهلك شهورًا وخسائر حقيقية لاكتشاف ضعفها.
في المقابل، تذكّر حدوده: الباك تيست يقيس الماضي فقط، ولا يحاكي بدقة كاملة السيولة والانزلاق السعري ونفسيتك أثناء الخسارة.
أنواع الاختبار الرجعي
يوجد نوعان رئيسيان للباك تيست، ويختار المتداول بينهما حسب طبيعة استراتيجيته ومهاراته التقنية.
الاختبار الرجعي اليدوي (Manual Backtesting)
تعود بالرسم البياني إلى فترة سابقة، وتحرّك الشموع واحدة تلو الأخرى، وتسجّل كل صفقة تحققت فيها شروطك في جدول Excel أو Google Sheets. أشهر أداة لذلك هي خاصية Bar Replay في TradingView، التي تخفي الشموع المستقبلية فلا ترى ما سيحدث.
يناسب الاختبار اليدوي استراتيجيات حركة السعر والنماذج الفنية التي يصعب برمجتها، ويعلّمك قراءة السوق. لكنه بطيء، ومعرض للتحيز الشخصي، ويصعب فيه جمع عدد كبير من الصفقات.
الاختبار الرجعي الآلي (Automated Backtesting)
تكتب قواعدك ككود برمجي، فيطبقها البرنامج على سنوات من البيانات في ثوانٍ. تستخدم في TradingView لغة Pine Script، وفي MetaTrader 5 لغة MQL5، وفي Python مكتبات مثل backtesting.py وBacktrader وvectorbt.
يتميز بالسرعة والدقة وخلوه من العاطفة، ويسمح باختبار أصول وأطر زمنية متعددة. لكنه يتطلب معرفة برمجية، ويسهل فيه الوقوع في فرط الملاءمة عبر التعديل المتكرر للمعاملات.
| المعيار | الاختبار اليدوي | الاختبار الآلي |
| السرعة | بطيء (ساعات لعشرات الصفقات) | سريع (ثوانٍ لآلاف الصفقات) |
| الدقة | عرضة للخطأ والتحيز | دقيق إذا كان الكود سليمًا |
| المهارة المطلوبة | فهم الشارت فقط | برمجة Pine Script أو MQL5 أو Python |
| التكلفة | منخفضة | قد تتطلب بيانات أو اشتراكات مدفوعة |
| الأنسب لـ | حركة السعر والنماذج الفنية والمبتدئين | الاستراتيجيات القائمة على المؤشرات والتداول الخوارزمي |
خطوات اختبار استراتيجية قبل تداولها: دليل عملي من 8 خطوات
هذه الخطوات تنقلك من فكرة على الشارت إلى استراتيجية مختبرة يمكن الوثوق بها. لا تتخطَّ أيًا منها، فكل خطوة تسد ثغرة تُفسد النتائج.
1. اكتب فرضية وقواعد لا تحتمل التأويل
إذا لم يستطع شخص آخر تطبيق استراتيجيتك من ورقة القواعد وحدها، فهي ليست جاهزة للاختبار. عبارة “أشتري عندما يبدو الاتجاه صاعدًا” غير قابلة للاختبار، أما “أشتري عند إغلاق شمعة يومية فوق المتوسط المتحرك 50” فقابلة للاختبار.
إذا لم تكن قد حددت استراتيجية مناسبة لاختبارها بعد، يمكنك الاطلاع على أفضل استراتيجيات التداول للمبتدئين 2026 للتعرف على أساليب تداول مختلفة واختيار استراتيجية ذات قواعد واضحة لتطبيق الاختبار الرجعي عليها.
| البند | مثال |
| الأصل المالي | سهم أو مؤشر محدد، مثل مؤشر تاسي |
| الإطار الزمني | يومي |
| شرط الدخول | إغلاق فوق المتوسط المتحرك البسيط 50 بعد أن كان تحته |
| شرط الخروج | إغلاق تحت المتوسط المتحرك 50 |
| وقف الخسارة | 2 × متوسط المدى الحقيقي ATR من سعر الدخول |
| حجم المركز | مخاطرة 1% من رأس المال في كل صفقة |
✔ علامة النجاح: قواعدك مكتوبة، ويمكن لأي شخص تطبيقها والحصول على النتائج نفسها.
2. اجمع بيانات تاريخية كافية ونظيفة
جودة النتائج لا تتجاوز جودة البيانات. استخدم بيانات OHLC من مصدر موثوق، ويُفضّل أن تكون معدّلة للتوزيعات النقدية وتقسيمات الأسهم. ويجب أن تغطي الفترة أسواقًا صاعدة وهابطة وعرضية، فاستراتيجية اختُبرت في سوق صاعد فقط لم تُختبر فعليًا.
إذا كنت تختبر مجموعة أسهم، فاحرص على تضمين الشركات التي شُطبت أو أفلست خلال الفترة، وإلا وقعت في تحيز البقاء.
✔ علامة النجاح: بيانات بلا فجوات، تغطي دورة سوق كاملة واحدة على الأقل.
3. قسّم البيانات إلى عينة تطوير وعينة تحقق
قسّم بياناتك إلى جزأين: عينة التطوير (In-Sample) وتمثل نحو 70% من الفترة، تبني عليها الاستراتيجية وتضبط معاملاتها. وعينة التحقق (Out-of-Sample) وتمثل نحو 30%، لا تلمسها إطلاقًا حتى تنتهي من التطوير.
بعدها تختبر الاستراتيجية مرة واحدة على عينة التحقق. إذا انهار الأداء، فالاستراتيجية حفظت الماضي ولم تتعلم منه.
✔ علامة النجاح: أداء عينة التحقق قريب من أداء عينة التطوير، حتى لو كان أقل قليلًا.
4. أدخل تكاليف التداول الحقيقية
أضف إلى الاختبار كل ما ستدفعه فعلًا: العمولة التي يتقاضاها الوسيط، والسبريد وهو الفرق بين سعري الشراء والبيع، والانزلاق السعري (Slippage) وهو الفرق بين السعر المطلوب وسعر التنفيذ الفعلي، ورسوم التبييت (Swap) في الفوركس والعقود.
مثال: استراتيجية تنفذ 200 صفقة سنويًا بمتوسط ربح 0.4% للصفقة قبل التكاليف. إذا كانت التكلفة الإجمالية 0.25% للصفقة ذهابًا وإيابًا، ينخفض صافي ربح الصفقة إلى 0.15%، أي تفقد أكثر من 60% من أرباحك.
✔ علامة النجاح: الاستراتيجية تبقى مربحة بعد مضاعفة التكاليف المفترضة.
5. نفّذ الاختبار بانضباط كامل
طبّق القواعد على كل إشارة دون استثناء. لا تتجاهل صفقة لأنها “كانت واضحة أنها ستخسر”، ولا تضف صفقة لم تتحقق شروطها. في الاختبار اليدوي، استخدم Bar Replay لإخفاء المستقبل. وفي الآلي، تأكد أن الكود يتخذ قرار الشمعة الحالية بناءً على بيانات مكتملة فقط.
✔ علامة النجاح: سجل صفقات كامل يطابق القواعد حرفيًا.
6. حلّل النتائج بالمقاييس الصحيحة
لا تكتفِ بصافي الربح. افحص عامل الربح، والتوقع الرياضي، وأقصى تراجع، ونسبة شارب، وعدد الصفقات، وشكل منحنى رأس المال. نشرح كل مقياس وقيمه الاسترشادية في قسم “كيف تقرأ نتائج الباك تيست” أدناه.
✔ علامة النجاح: المقاييس تتجاوز معايير القبول التي حددتها قبل الاختبار.
7. اختبر متانة الاستراتيجية
النتيجة الجيدة مرة واحدة لا تكفي. افحص صلابتها بأربع طرق:
- تحليل السير للأمام (Walk-Forward Analysis): طوّر على فترة، واختبر على الفترة التالية، ثم حرّك النافذة وكرّر.
- محاكاة مونت كارلو (Monte Carlo): أعد ترتيب صفقاتك عشوائيًا آلاف المرات لترى أسوأ تراجع محتمل، لا الذي حدث فقط.
- حساسية المعاملات: غيّر المتوسط من 50 إلى 45 أو 55. إذا انهارت النتائج، فأنت أمام فرط ملاءمة.
- أصول أخرى: جرّب الاستراتيجية على أسهم أو أسواق مشابهة.
✔ علامة النجاح: الأداء يبقى مقبولًا مع التغييرات الصغيرة.
8. انتقل إلى الاختبار الأمامي ثم حساب حقيقي صغير
طبّق الاستراتيجية على حساب تجريبي أو تداول ورقي لمدة شهر إلى 3 أشهر في السوق الحي، وقارن النتائج بالباك تيست. بعدها ابدأ بحساب حقيقي بحجم صغير، والتزم بالقواعد نفسها، واستمر في تسجيل كل صفقة.
✔ علامة النجاح: نتائج الاختبار الأمامي ضمن النطاق المتوقع من الباك تيست.
مثال عملي: اختبار رجعي لاستراتيجية خطوة بخطوة
لفهم الأرقام التي تعرضها منصات الباك تيست، سنحسبها يدويًا أولًا على مثال توضيحي بسيط، ثم ننتقل إلى اختبار حقيقي على TradingView.
حساب المقاييس يدويًا (مثال توضيحي افتراضي)
لنفترض أن رأس المال 10,000 ريال، وأن الاستراتيجية أنتجت 10 صفقات كالتالي:
| الصفقة | الربح أو الخسارة (ريال) | الرصيد بعد الصفقة (ريال) |
| 1 | +450 | 10,450 |
| 2 | −200 | 10,250 |
| 3 | −180 | 10,070 |
| 4 | +600 | 10,670 |
| 5 | −220 | 10,450 |
| 6 | +300 | 10,750 |
| 7 | −190 | 10,560 |
| 8 | −210 | 10,350 |
| 9 | +700 | 11,050 |
| 10 | −150 | 10,900 |
الآن نحسب المقاييس الأساسية:
- صافي الربح: 900 ريال، أي عائد 9% على رأس المال.
- نسبة الصفقات الرابحة (Win Rate): 4 صفقات رابحة من 10، أي 40%.
- متوسط الربح: 2,050 ÷ 4 = 512.5 ريال. متوسط الخسارة: 1,150 ÷ 6 = 191.7 ريال تقريبًا.
- عامل الربح (Profit Factor): إجمالي الأرباح ÷ إجمالي الخسائر = 2,050 ÷ 1,150 = 1.78.
- التوقع الرياضي (Expectancy): (0.40 × 512.5) − (0.60 × 191.7) = 205 − 115 = 90 ريالًا لكل صفقة في المتوسط.
- أقصى تراجع (Max Drawdown): أعلى قمة قبل أكبر هبوط كانت 10,750 بعد الصفقة 6، ثم هبط الرصيد إلى 10,350 بعد الصفقة 8. التراجع = 400 ريال، أي 3.7% تقريبًا.
الدرس الأهم: الاستراتيجية تخسر في 60% من صفقاتها، ومع ذلك فهي رابحة، لأن متوسط الربح يعادل نحو 2.7 ضعف متوسط الخسارة. لكن 10 صفقات عينة صغيرة جدًا لا يُبنى عليها قرار، وهذا ما يقودنا إلى الاختبار الحقيقي.
كيف تقرأ نتائج الباك تيست؟ أهم المقاييس
صافي الربح وحده قد يخدعك. الاستراتيجية الجيدة تجمع بين ربح كافٍ، ومخاطر محتملة، وعدد صفقات يمنح النتائج قيمة إحصائية. القيم في الجدول قواعد استرشادية شائعة بين المتداولين، وليست معايير ثابتة لكل الأسواق والاستراتيجيات.
| المقياس | ماذا يقيس | طريقة الحساب | القيمة الاسترشادية |
| صافي الربح | الربح النهائي بعد التكاليف | الأرباح – الخسائر – التكاليف | موجب، ويتفوق على الشراء والاحتفاظ أو يقلل مخاطره |
| نسبة الصفقات الرابحة (Win Rate) | نسبة الصفقات الرابحة من الإجمالي | الصفقات الرابحة ÷ إجمالي الصفقات | لا تُقيَّم وحدها، بل مع متوسط الربح والخسارة |
| عامل الربح (Profit Factor) | كم تكسب مقابل كل وحدة تخسرها | إجمالي الأرباح ÷ إجمالي الخسائر | أعلى من 1.5 جيد، وأقل من 1.2 هامش ضعيف |
| التوقع الرياضي (Expectancy) | متوسط ما تكسبه في الصفقة الواحدة | المعادلة أسفل الجدول | يجب أن يكون موجبًا بعد التكاليف |
| أقصى تراجع (Max Drawdown) | أكبر هبوط من قمة إلى قاع في الرصيد | (القمة − القاع) ÷ القمة | ما تستطيع تحمله ماليًا ونفسيًا، وغالبًا أقل من 20% إلى 25% |
| نسبة شارب (Sharpe Ratio) | العائد مقابل كل وحدة تقلب | (العائد − العائد الخالي من المخاطر) ÷ الانحراف المعياري | أعلى من 1 جيد، وأعلى من 2 ممتاز |
| نسبة سورتينو (Sortino Ratio) | مثل شارب لكنها تحتسب التقلب الهابط فقط | (العائد − العائد الخالي من المخاطر) ÷ انحراف الخسائر | كلما ارتفعت كان أفضل |
| العائد السنوي المركب (CAGR) | متوسط النمو السنوي لرأس المال | (القيمة النهائية ÷ الابتدائية)^(1 ÷ عدد السنوات) − 1 | قارنه بعائد الشراء والاحتفاظ |
| عدد الصفقات | الوزن الإحصائي للنتائج | العدد الإجمالي | 100 صفقة حد أدنى، ويُفضَّل 200 فأكثر |
| منحنى رأس المال | استقرار الأداء عبر الزمن | رسم الرصيد بعد كل صفقة | صاعد بانتظام، لا تعتمد أرباحه على صفقة أو صفقتين |
معادلة التوقع الرياضي:
Expectancy = (Win Rate × Avg Win) – (Loss Rate × Avg Loss)
تنبيه: نسبة ربح 70% قد تكون استراتيجية خاسرة. إذا ربحت 7 صفقات من 10 بمتوسط 100 ريال، وخسرت 3 بمتوسط 300 ريال، فالتوقع = (0.7 × 100) − (0.3 × 300) = 70 − 90 = −20 ريالًا لكل صفقة. أي أنك تخسر على المدى الطويل رغم أنك “تربح غالبًا”.
لحساب العائد على الاستثمار لأي نتيجة بسرعة، يمكنك استخدام حاسبة العائد على الاستثمار ROI على ناوي انفيستنج.
متى تعتمد الاستراتيجية أو تعدّلها أو ترفضها؟
| القرار | متى تتخذه |
| اعتماد للاختبار الأمامي | التوقع موجب بعد التكاليف، وعامل الربح أعلى من 1.5، و100 صفقة أو أكثر، والأداء متماسك على عينة التحقق، والتراجع ضمن قدرتك |
| تعديل | الفكرة رابحة لكن التراجع كبير أو التكاليف تأكل معظم الربح. عدّل إدارة المخاطر أو حجم المركز، لا شروط الدخول لتلائم الماضي |
| رفض | التوقع سالب بعد التكاليف، أو الأداء ينهار على عينة التحقق، أو الأرباح تعتمد على صفقة أو صفقتين استثنائيتين |
ولا يقتصر تقييم الاستراتيجية على نتائج الأرباح والخسائر، بل يشمل أيضًا تحديد حجم الصفقات والتحكم في المخاطر، ويمكنك التعرف على أهم قواعد إدارة رأس المال في التداول لحماية حسابك من الخسائر الكبيرة وتحسين قدرتك على الاستمرار في السوق.
الفرق بين الاختبار الرجعي والاختبار الأمامي والحساب التجريبي
هذه ليست بدائل تختار بينها، بل مراحل متتابعة: الباك تيست يفرز الأفكار، والاختبار الأمامي يتحقق منها في السوق الحي، والحساب الحقيقي الصغير يختبرك أنت.
| المعيار | الاختبار الرجعي (Backtesting) | الاختبار الأمامي / التداول الورقي (Forward Testing / Paper Trading) | الحساب التجريبي (Demo) |
| البيانات | تاريخية | حية لحظة بلحظة | حية لحظة بلحظة |
| السرعة | سنوات في دقائق | بطيء، بسرعة السوق الفعلية | بطيء، بسرعة السوق الفعلية |
| واقعية التنفيذ | محاكاة تقريبية للسبريد والانزلاق | أقرب للواقع | قريب جدًا، لكن دون ضغط المال الحقيقي |
| المخاطرة المالية | صفر | صفر | صفر |
| متى تستخدمه | أولًا، لفرز الأفكار وبناء القواعد | بعد نجاح الباك تيست، لمدة شهر إلى 3 أشهر | للتدرب على المنصة والتنفيذ |
التداول الورقي هو تسجيل صفقات الاستراتيجية في السوق الحي دون مال حقيقي، سواء يدويًا في جدول أو عبر حساب تجريبي. والخطر الأكبر فيه هو الانتقائية: تنفيذ الصفقات التي “تبدو جيدة” فقط. إذا أعطتك الاستراتيجية إشارة، فنفّذها كما هي.
لماذا تختلف نتائج الباك تيست عن التداول الحقيقي؟
أغلب الاستراتيجيات التي تنهار في السوق الحي لم تكن سيئة الفكرة، بل اختُبرت بطريقة جعلت نتائجها أجمل من الحقيقة. هذه أهم التحيزات والأخطاء وطريقة تجنبها:
| الخطأ أو التحيز | ماذا يحدث | كيف تتجنبه |
| فرط الملاءمة (Overfitting / Curve Fitting) | تضبط المعاملات حتى تطابق الماضي تمامًا، فتحفظ الاستراتيجية الضجيج بدل النمط | قلّل عدد القواعد والمعاملات، واختبر على عينة تحقق لم تلمسها |
| تحيز التطلع للمستقبل (Look-Ahead Bias) | يستخدم الاختبار معلومة لم تكن متاحة لحظة القرار، مثل سعر إغلاق الشمعة قبل اكتمالها | نفّذ الأوامر على افتتاح الشمعة التالية، وراجع منطق الكود |
| تحيز البقاء (Survivorship Bias) | تختبر على الشركات الموجودة اليوم فقط، وتتجاهل التي أفلست أو شُطبت | استخدم بيانات تتضمن الأسهم المشطوبة |
| الانتقائية (Cherry-Picking) | تختار فترة أو أصلًا تعرف مسبقًا أن الاستراتيجية نجحت فيه | حدد الأصول والفترة قبل الاختبار، وغطِّ ظروف سوق مختلفة |
| المؤشرات المعيدة للرسم (Repainting) | مؤشرات مثل ZigZag تغيّر إشاراتها التاريخية بعد ظهورها، فتبدو مثالية على الشارت | افحص المؤشر قبل الاعتماد عليه، واقرأ دليلنا عن إعادة الرسم في المؤشرات |
| تجاهل التكاليف | الاختبار يفترض تنفيذًا مجانيًا بالسعر المطلوب تمامًا | أضف العمولة والسبريد والانزلاق، ثم ضاعفها كاختبار ضغط |
| رداءة البيانات | فجوات أو أسعار خاطئة أو بيانات غير معدّلة للتوزيعات والتقسيمات | استخدم مصدرًا موثوقًا وراجع القفزات غير المنطقية |
| تغيّر ظروف السوق | استراتيجية اتجاهية تتفوق في الاتجاهات القوية وتنزف في الأسواق العرضية | اختبر عبر فترات صعود وهبوط وتذبذب، وأزمة واحدة على الأقل |
| العامل النفسي | على الورق تتحمل 10 خسائر متتالية بسهولة، وفي الواقع قد تتخلى عن الاستراتيجية بعد ثلاث | ابدأ بحجم صغير، وتعرّف مسبقًا على أطول سلسلة خسائر تاريخية |
قصة واقعية: فك ربط الفرنك السويسري عام 2015. في يناير 2015 ألغى البنك الوطني السويسري فجأة الحد الأدنى لسعر صرف اليورو مقابل الفرنك، فقفز الفرنك بنسبة كبيرة خلال دقائق. لم تُنفَّذ كثير من أوامر وقف الخسارة عند أسعارها، بل عند أسعار أسوأ بكثير، وتكبّد متداولون ووسطاء خسائر ضخمة. أي باك تيست يفترض أن وقف الخسارة يُنفَّذ دائمًا بسعره كان سيقلل كثيرًا من تقدير هذا النوع من المخاطر.
أفضل أدوات ومنصات إجراء الاختبار الرجعي
اختر الأداة حسب مستواك ونوع استراتيجيتك، لا حسب شهرتها. للمبتدئ، يكفي TradingView وجدول Excel للبدء.
| الأداة | نوع الاختبار | المستوى المناسب | أبرز ميزة |
| TradingView | يدوي وآلي | مبتدئ إلى متقدم | Bar Replay للاختبار اليدوي، وStrategy Tester مع لغة Pine Script للآلي، وتغطية واسعة للأسواق العربية والعالمية |
| MetaTrader 5 | آلي | متوسط إلى متقدم | Strategy Tester مدمج مع لغة MQL5، ويدعم بيانات التيك والتحسين متعدد المعاملات، ومنتشر لدى وسطاء الفوركس |
| Python (backtesting.py، Backtrader، vectorbt) | آلي | متقدم | مرونة كاملة، وتحكم في البيانات والتكاليف، واختبارات Walk-Forward وMonte Carlo |
| Excel أو Google Sheets | يدوي | مبتدئ | سهل لتسجيل الصفقات وحساب المقاييس يدويًا كما في مثالنا |
| NinjaTrader | آلي | متوسط إلى متقدم | مخصص أكثر لتداول العقود الآجلة |
إذا كنت تتداول الفوركس، راجع أولًا ما هو الفوركس للمبتدئين لفهم السبريد والرافعة قبل إدخالها في الاختبار. وإذا كنت تبحث عن استراتيجيات قابلة للاختبار، فمؤشرات القنوات مثل مؤشر دونشيان ومؤشر كيلتنر ومؤشر CCI تعطي قواعد دخول وخروج واضحة يسهل برمجتها.
قائمة تحقق قبل الانتقال للتداول الحقيقي
لا تفتح صفقة حقيقية بالاستراتيجية قبل أن تتحقق كل البنود التالية:
- قواعد الدخول والخروج ووقف الخسارة وحجم المركز مكتوبة بلا أي اجتهاد.
- البيانات تغطي أسواقًا صاعدة وهابطة وعرضية.
- عدد الصفقات في الاختبار 100 أو أكثر.
- العمولات والسبريد والانزلاق محتسبة في النتائج.
- التوقع الرياضي موجب بعد التكاليف.
- الاستراتيجية نجحت على عينة تحقق لم تُستخدم في التطوير.
- الأداء لا ينهار عند تغيير المعاملات قليلًا.
- أقصى تراجع تاريخي ضمن ما تتحمله ماليًا ونفسيًا.
- نتائج الاختبار الأمامي لمدة شهر على الأقل قريبة من نتائج الباك تيست.
- لديك سجل لتدوين كل صفقة حقيقية ومقارنتها بالمتوقع.
الأسئلة الشائعة
هل الباك تيست يضمن تحقيق الأرباح في المستقبل؟
لا. الباك تيست يوضح كيف كانت الاستراتيجية ستؤدي في الماضي فقط. الأسواق تتغير، والتنفيذ الحقيقي يتضمن انزلاقًا وضغطًا نفسيًا لا تحاكيهما البيانات التاريخية بدقة. قيمته الحقيقية أنه يستبعد الاستراتيجيات الضعيفة ويكشف حجم المخاطر قبل أن تتعرض لها.
كم عدد الصفقات اللازمة لنتائج باك تيست موثوقة؟
يُعد 100 صفقة حدًا أدنى مقبولًا، ويُفضَّل 200 صفقة أو أكثر. النتائج المبنية على 20 أو 30 صفقة قد تعكس الحظ أكثر من الميزة الحقيقية. إذا كانت استراتيجيتك تعطي إشارات قليلة، فوسّع فترة الاختبار أو طبّقها على عدة أصول متشابهة.
كم سنة من البيانات التاريخية أحتاج للاختبار؟
لا يوجد رقم ثابت، والأهم أن تغطي البيانات دورة سوق كاملة على الأقل: صعود وهبوط وتذبذب عرضي. للاستراتيجيات اليومية، تكون فترة 5 إلى 10 سنوات نقطة بداية جيدة. أما الاستراتيجيات قصيرة المدى فقد تكفيها فترة أقصر بشرط وجود عدد كافٍ من الصفقات.
هل يمكن عمل باك تيست مجانًا على TradingView؟
نعم، الخطة المجانية في TradingView تتيح استخدام Strategy Tester وخاصية Bar Replay، لكن بحدود في كمية البيانات التاريخية وبعض المزايا. للاختبارات الطويلة أو على أطر زمنية صغيرة، قد تحتاج إلى خطة مدفوعة.
هل يصلح الباك تيست للأسهم السعودية والمصرية؟
نعم، يمكنك اختبار استراتيجيات على أسهم السوق السعودي ومؤشر تاسي، وعلى أسهم البورصة المصرية ومؤشر EGX30 عبر TradingView. انتبه لخصوصية هذه الأسواق مثل حدود التذبذب اليومية وسيولة الأسهم الصغيرة، فقد تمنع تنفيذ الصفقات بالأسعار التي يفترضها الاختبار.
الخاتمة
الاختبار الرجعي Backtesting ليس آلة للتنبؤ بالأرباح، بل فلتر يحميك من تداول أفكار لم تُثبت جدواها. ابدأ بقواعد مكتوبة، واختبرها على بيانات كافية مع التكاليف الحقيقية، وتحقق منها على عينة لم تلمسها، ثم انتقل تدريجيًا إلى الاختبار الأمامي وحساب حقيقي صغير.
الاستراتيجية التي تجتاز هذه المراحل قد تخسر أيضًا، لكنك ستعرف مسبقًا كيف تبدو خسائرها الطبيعية، ومتى تكون إشارة إلى أن شيئًا ما تغيّر فعلًا. احتفظ بقائمة التحقق أعلاه، وراجعها قبل كل استراتيجية جديدة.